
مدیریت استراتژیک موجودی کالا؛ از شناسایی هزینههای پنهان تا ارتقای نرخ گردش سرمایه
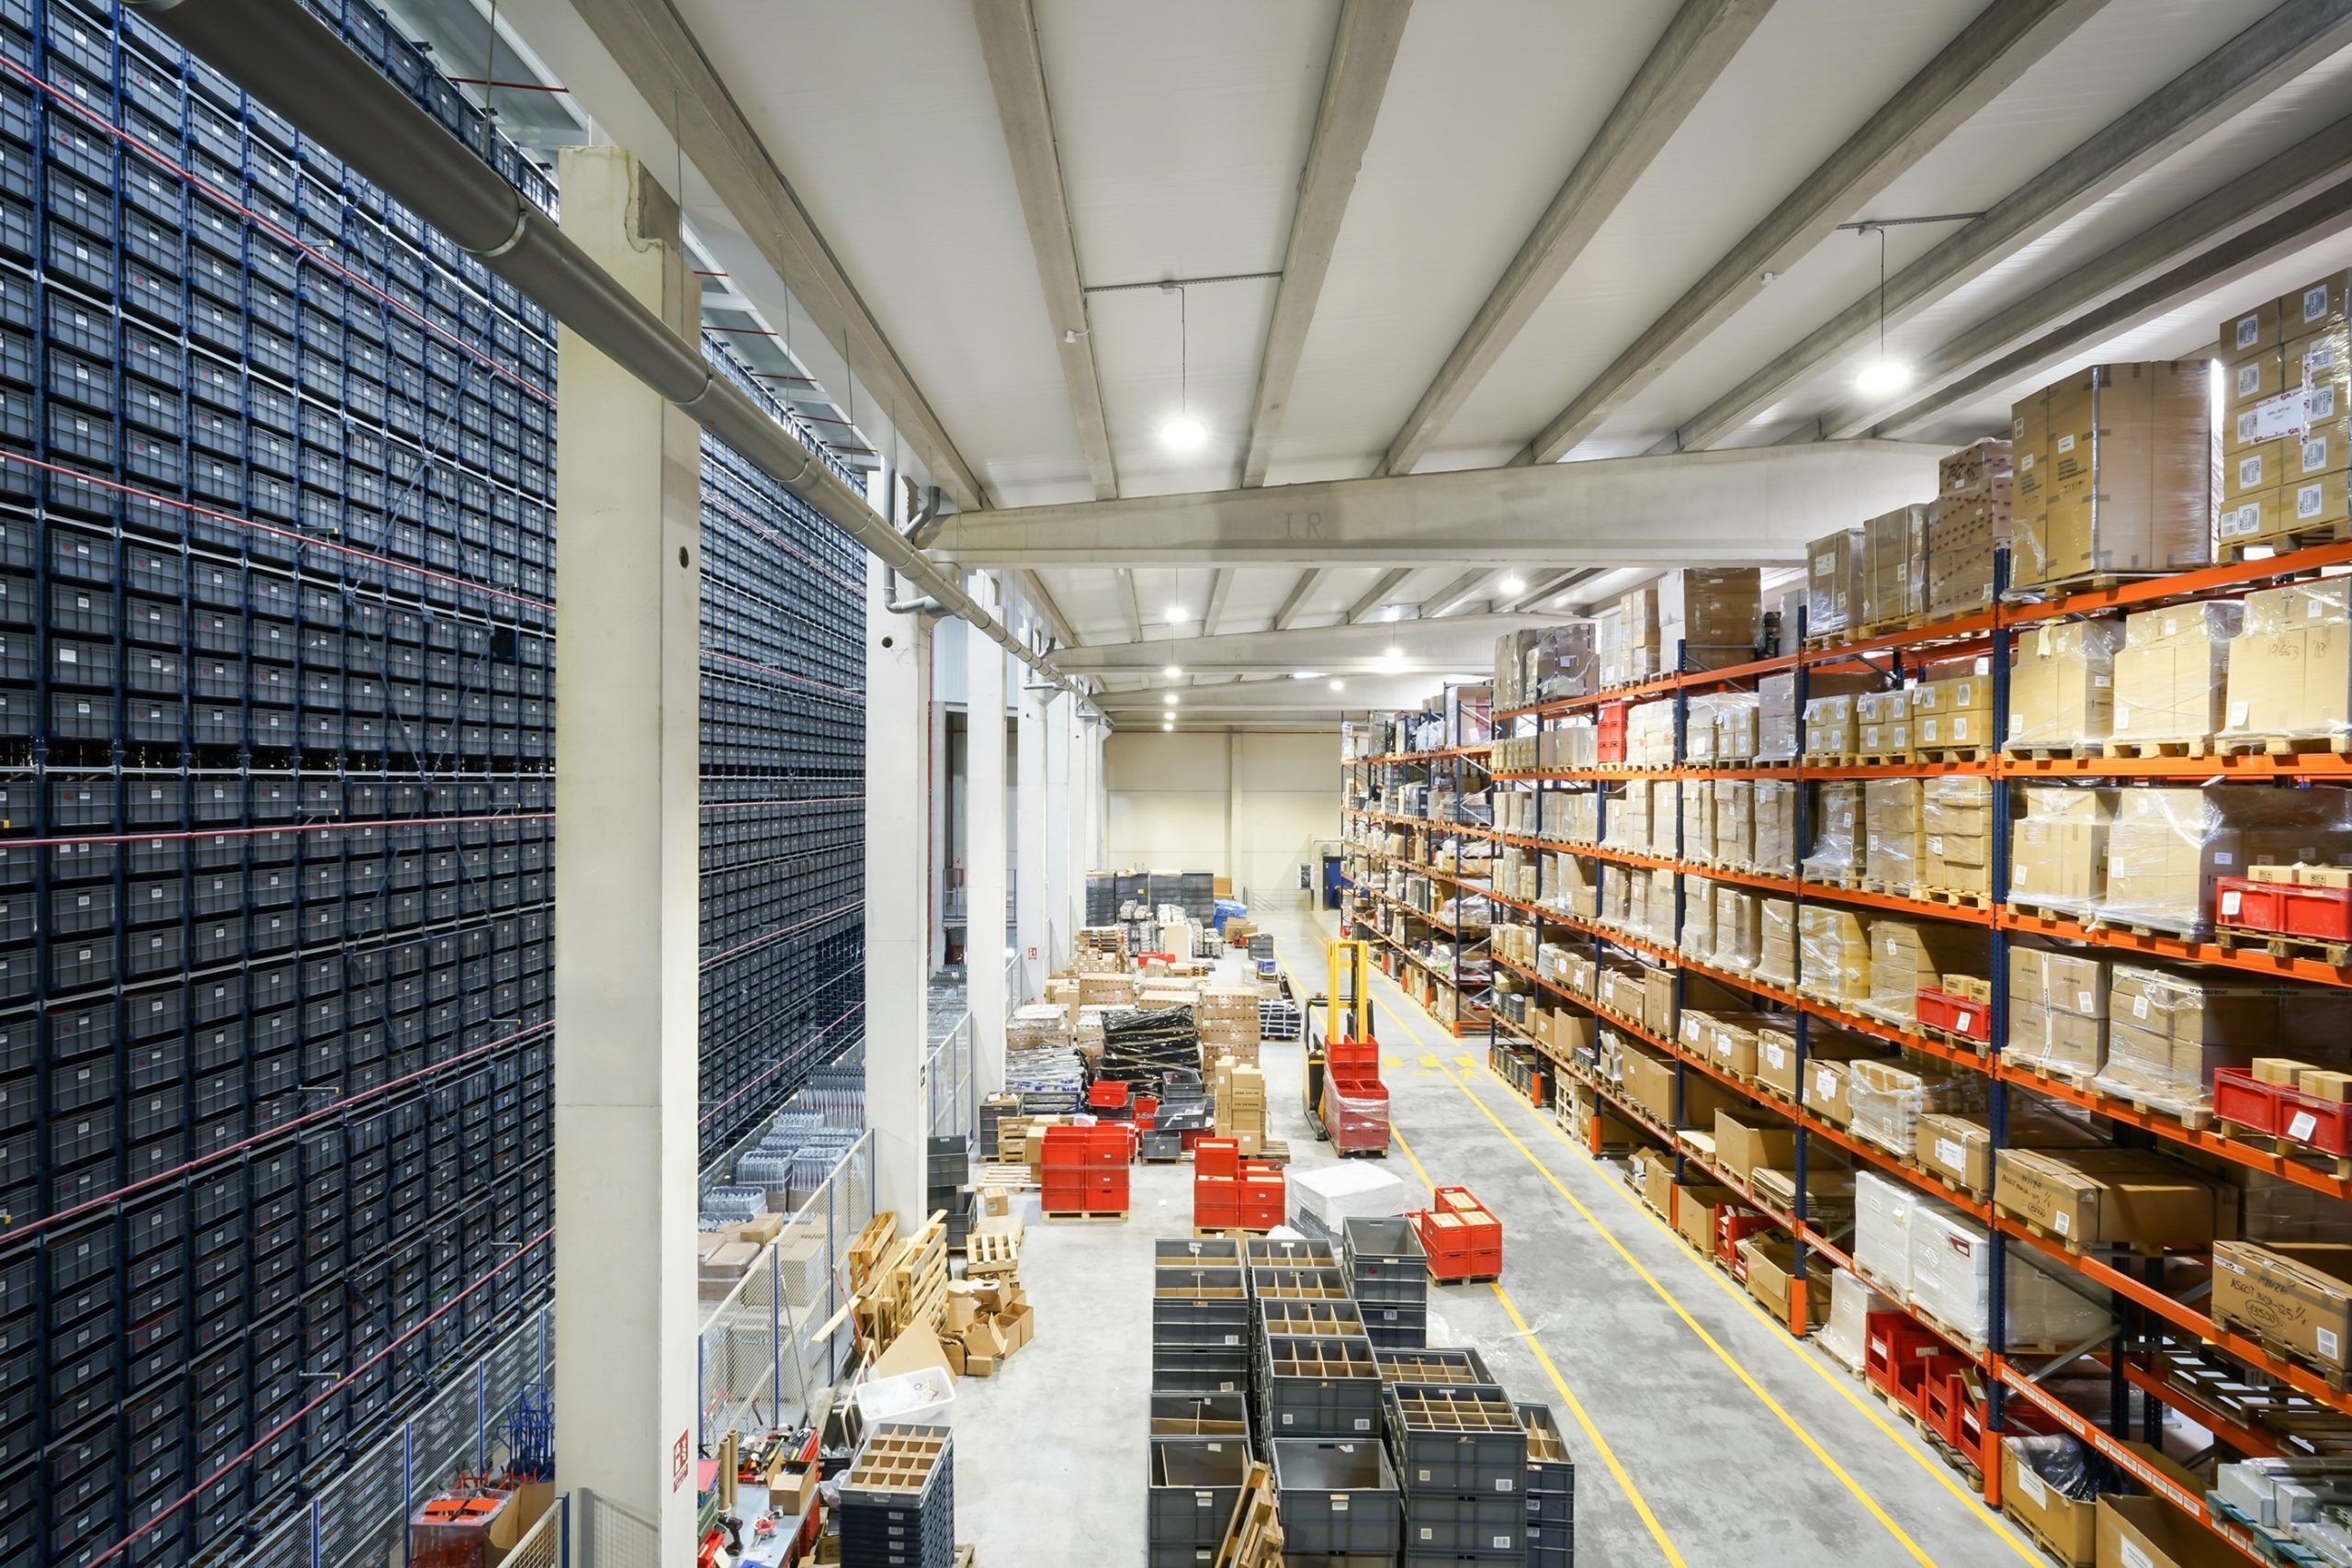
در ساختار مدیریت مالی نوین، موجودی کالا در انبار را نباید صرفاً مجموعهای از اقلام فیزیکی تلقی کرد؛ بلکه این موجودی، «سرمایهی نقدیِ منجمد شده» است. بسیاری از سازمانها به دلیل عدم دیدِ شفاف نسبت به هزینههای پنهان انبارداری، بخش قابل توجهی از نقدینگی خود را در قفسهها محبوس کردهاند. گذار از مدلهای انبارداری سنتی به مدلهای دادهمحور، نه یک انتخاب تکنولوژیک، بلکه ضرورتی برای تداوم عملیاتی سازمان است.
هزینههای پنهان: بخش مغفول ماندهی ترازنامه
در نگاه مدیریتی، هزینه نگهداری کالا فراتر از «اجاره انبار» یا «حقوق انباردار» است. هزینههای پنهان که سودآوری سازمان را به تدریج فرسایش میدهند، عبارتند از:
- هزینه فرصت سرمایه: سرمایهای که در موجودی راکد قفل شده، میتوانست در بخشهای مولد (مانند توسعه بازار یا تحقیق و توسعه) جریان داشته باشد.
- هزینه فرسودگی و کاهش ارزش (Obsolescence): اقلامی که با گذشت زمان، تکنولوژی یا نیاز بازار را از دست میدهند و تبدیل به موجودی مرده (Dead Stock) میشوند.
- هزینههای سربار عملیاتی: هزینههای غیرمستقیم ناشی از مدیریت فرآیندهای خرید مازاد، انبارگردانیهای تکراری و جابجاییهای غیرضروری.
پارادایم «انبارداری هوشمند»؛ یکپارچگی داده و عملیات
راهکار عملیاتی برای مواجهه با این چالش، نه افزایش سختافزارهای انبار، بلکه یکپارچگی اطلاعاتی (Data Integration) است. در نرمافزارهای ERP فرارایانه، فرآیند انبارداری با جریان مالی و فروش گره خورده است:
- دیدِ جامع (End-to-End Visibility): وقتی انبار از جزیرههای اطلاعاتی جدا شده و به سیستم فروش و خرید متصل باشد، سازمان قادر است «نقطه سفارش» (Reorder Point) را نه بر اساس حدس و گمان، بلکه بر اساس تحلیلِ نرخ واقعیِ مصرف و زمان تحویل تامینکنندگان (Lead Time) تعیین کند.
- حذفِ دوبارهکاریهای سیستمی: با مکانیزه شدنِ صدور حوالهها و اسناد انبار در لحظهی فروش یا تولید، آمار موجودی همیشه «بهروز» (Real-time) است و از خطاهای محاسباتی در گزارشهای مالی جلوگیری میشود.
هوش مصنوعی؛ پیشرانِ پیشبینی و بهینهسازی
ارزشافزودهی واقعیِ فناوری در انبارداری، استفاده از «الگوریتمهای پیشبینانه» است. سیستمهای ERP مدرن با تحلیل الگوهای تاریخی مصرف، هوشمندانه عمل میکنند:
- شناسایی الگوهای تقاضا: هوش مصنوعی با تحلیل رفتار فصلی خرید مشتریان، سازمان را برای تأمین کالا «پیش از نیاز واقعی» یا توقف سفارش «پیش از انباشت غیرضروری» آماده میکند.
- پایش هوشمندِ جریان کالا: سیستمهای تحلیلگر میتوانند کالاهای با گردش پایین (Slow-moving items) را شناسایی کرده و به مدیران برای اتخاذ تصمیمات استراتژیک (مانند حراج یا تغییر ترکیب سبد فروش) هشدار دهند.
استراتژی اجرایی برای مدیران
سازمانهایی که قصد دارند نرخ گردش کالا را افزایش دهند، باید بر سه محور تمرکز کنند:
- استانداردسازی فرآیند: حذف گردشهای دستی کاغذ و ثبتِ تمامی تراکنشها در بستر یکپارچه.
- دقت در دادههای پایه: استفاده از کدینگ دقیق کالا و تعیین دقیق موجودیهای حداقل و حداکثر.
- تحلیل مستمر با BI: استفاده از داشبوردهای هوش تجاری برای پایش مستمر «نسبت گردش موجودی» (Inventory Turnover Ratio) به عنوان یکی از اصلیترین شاخصهای سلامت مالی سازمان.
انبارداری مدرن، مدیریتِ «جریان» است، نه «سکون». هدف، کاهش میزان موجودی کالا نیست، بلکه «بهینهسازیِ موجودیِ در دسترس» جهت پاسخگویی به تقاضا با کمترین هزینه نگهداری است. در فرارایانه، ما با تکیه بر معماری دادهمحور، ابزارهای کنترلی لازم را در اختیار سازمانها قرار میدهیم تا موجودی انبار را از یک «هزینه» به یک «مزیت رقابتی» تبدیل کنند.
تاکنون دیدگاهی برای مقاله مدیریت استراتژیک موجودی کالا؛ از شناسایی هزینههای پنهان تا ارتقای نرخ گردش سرمایه ثبت نشده است
اولین دیدگاه را ثبت کنید